Если пришло требование из налоговой, чаще всего это вопрос по декларации или просьба прислать документы, а не начало большой проверки. Что делать, зависит от вида требования, но опасно всегда одно: пропустить срок. На ответ обычно от 5 до 10 рабочих дней. Разберём, какие бывают требования ФНС, как посчитать срок, как ответить и что будет, если промолчать. Нормы проверены на 20 октября 2026 года.
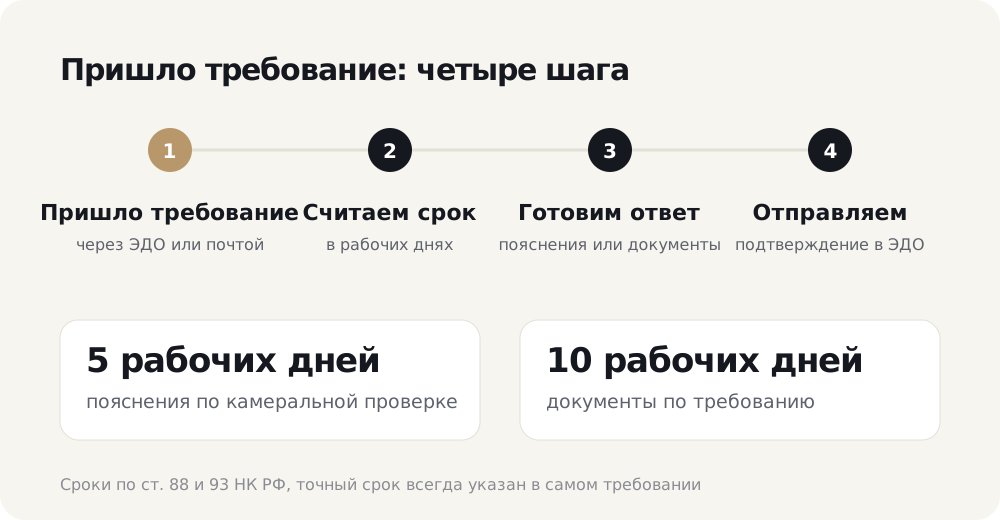
Шаг 1. Пришло требование: понять, какое оно
Требование приходит туда, откуда вы сдаёте отчётность: через оператора электронного документооборота (СБИС, Контур.Экстерн и другие), в личный кабинет налогоплательщика или заказным письмом. Если отчётность сдаёт бухгалтер, попросите его сразу пересылать всё, что приходит от инспекции.
У малого бизнеса чаще всего встречаются три вида.
| Требование | Зачем приходит | Срок ответа | Если не ответить |
|---|---|---|---|
| О предоставлении пояснений | Налоговая нашла ошибку или расхождение в декларации | 5 рабочих дней | Штраф 5 000 ₽, повторно за год 20 000 ₽ |
| О предоставлении документов | Налоговая проверяет декларацию или ваших контрагентов | 10 рабочих дней (по контрагенту 5 или 10) | Штраф 200 ₽ за каждый документ |
| Об уплате задолженности | На едином налоговом счёте долг | 8 рабочих дней, если в требовании не указан больший срок | Списание со счёта, приостановка операций |
Ниже про каждое подробнее.
Шаг 2. Срок ответа на требование: как считать
Здесь ошибаются чаще всего.
- Дни рабочие. В Налоговом кодексе срок в днях считается в рабочих днях, если прямо не сказано «календарных» (пункт 6 статьи 6.1 НК РФ). Если последний день выпал на выходной, срок переносится на следующий рабочий день.
- Отсчёт идёт от даты получения, а не от даты, когда вы открыли письмо. Через оператора ЭДО требование считается полученным на шестой день после отправки, указанной в подтверждении оператора. Через личный кабинет на следующий день после размещения. Заказным письмом на шестой день после отправки (пункт 4 статьи 31 НК РФ). В этом пункте сказано просто «шестой день», без слова «рабочий».
- Квитанцию о приёме отправлять больше не нужно. Эту обязанность отменили с 5 февраля 2025 года, и заблокировать счёт за неотправленную квитанцию больше не могут (закон от 08.08.2024 № 259-ФЗ).
Одна оговорка про электронный документооборот. Если вы обязаны сдавать отчётность электронно, вы обязаны и принимать документы от налоговой через оператора ЭДО. Организации, которая этого не обеспечила, могут приостановить операции по счетам (подпункт 1.1 пункта 3 статьи 76 НК РФ). Поэтому договор с оператором должен действовать всегда, даже если отчётность сдаёт бухгалтер со своей подписью. проверить: подпункт 1.1 называет только налогоплательщика-организацию, а пункт 11 статьи 76 распространяет правила статьи на ИП; применяют ли эту меру к ИП на практике
Шаг 3. Как ответить на требование ФНС
Требование о предоставлении пояснений
Приходит в ходе камеральной проверки декларации, когда налоговая видит ошибку, противоречие или расхождение с данными контрагентов (пункт 3 статьи 88 НК РФ). На ответ 5 рабочих дней. Вариантов два:
- Ошибки нет. Напишите пояснения: откуда расхождение и почему цифры верны. К ним можно приложить выписки из регистров учёта и другие документы (пункт 4 статьи 88 НК РФ).
- Ошибка есть. Сдайте уточнённую декларацию.
По НДС пояснения принимаются только в электронном виде, через оператора ЭДО.
Если в срок нет ни пояснений, ни уточнённой декларации, штраф 5 000 рублей, а повторно в течение календарного года 20 000 рублей (статья 129.1 НК РФ).
Образец ответа на требование о предоставлении пояснений. Это шаблон, а не готовый бланк: суть пояснения зависит от вопроса в требовании.
В ИФНС России № __ по __ от ООО «__», ИНН __, КПП __
Пояснения на требование о предоставлении пояснений от __.__.2026 № __
По декларации __ за __ сообщаем: расхождение по строке __ возникло из-за __. Налог исчислен верно, уточнённая декларация не требуется.
Приложения: __.
Руководитель __ (подпись)
Требование о предоставлении документов
Налоговая просит копии документов при проверке (статья 93 НК РФ). На ответ 10 рабочих дней с даты получения.
- Не успеваете. На следующий день после получения требования письменно сообщите, почему не успеваете и к какому сроку пришлёте. Руководитель инспекции может продлить срок.
- Документ уже подавали. Повторно его можно не отправлять. Достаточно в срок сообщить, когда и с каким документом он был передан.
- Не прислали. Штраф 200 рублей за каждый документ (пункт 1 статьи 126 НК РФ). Когда запрошены сотни накладных, сумма заметная.
Если запрашивают документы о вашем контрагенте (статья 93.1 НК РФ), сроки короче: 5 рабочих дней, если требование выставлено в ходе проверки, и 10, если вне её.
Требование об уплате задолженности: что делать
Приходит, когда на едином налоговом счёте отрицательное сальдо (статья 69 НК РФ). В требовании указана сумма долга с перечнем налогов, пеней и штрафов. Исполнить его нужно за 8 рабочих дней, если в самом требовании не указан больший срок.
- Сверьте сумму с сальдо в личном кабинете.
- Если согласны, пополните ЕНС на сумму долга.
- Если не согласны, закажите справку о сальдо ЕНС и сверку.
Часто долг появляется из-за того, что не подано уведомление по ЕНП и деньги на счёте не распределились по налогам. Когда его подавать и как исправить ошибку, разобрали в статье «Уведомление по ЕНП: сроки».
Если требование не исполнить, налоговая принимает решение о взыскании: списывает деньги со счёта, может приостановить операции по счетам и арестовать имущество.
Чего лучше не делать
- Молчать. Даже если требование кажется ошибкой, ответьте в срок и объясните, почему не согласны.
- Отвечать шире вопроса. Пришлите то, что запросили, и пояснения по существу. Лишние документы рождают новые вопросы.
- Не открывать личный кабинет и почту оператора ЭДО. Срок идёт с даты получения по закону, а не с даты, когда вы увидели письмо.
Вопросы и ответы
Где найти требование из налоговой?
В программе оператора ЭДО, через которого вы сдаёте отчётность (СБИС, Контур.Экстерн и другие), в личном кабинете налогоплательщика или в почте, если требование отправили заказным письмом.
Требование пришло перед праздниками. Как считать срок?
В рабочих днях: выходные и праздники не считаются. Если последний день срока выпал на нерабочий день, ответить можно в следующий рабочий день.
Нужно ли отправлять квитанцию о приёме требования?
Нет. С 5 февраля 2025 года эта обязанность отменена. Требование считается полученным само, на шестой день после отправки через оператора ЭДО.
Можно ли ответить на требование в свободной форме?
По НДС пояснения отправляют только электронно через оператора ЭДО. В остальных случаях ответ составляют по сути вопроса: что запросили, что вы поясняете или прикладываете. Ориентир есть в образце выше.
Пришло требование, а бухгалтер уволился. Срок продлят?
Смена бухгалтера не продлевает срок. По требованию о документах можно на следующий день после получения сообщить, что не успеваете, и попросить продлить срок. По пояснениям такого механизма в кодексе нет, поэтому лучше сразу передать требование тому, кто ответит.
Чем поможем
Требования налоговой и банков мы разбираем за клиентов. Читаем требование, считаем срок, готовим пояснения или уточнённую декларацию, собираем и отправляем документы. Если требование уже пришло и срок идёт, напишите нам сразу: чем раньше начнём, тем спокойнее ответ. Цены в тарифах, частые вопросы в разделе вопросов. Чтобы разобрать ваше требование, нажмите «Обсудить задачу».
Источники (проверено 20.10.2026)
- НК РФ, часть первая, статья 6.1 «Порядок исчисления сроков», пункты 6 и 7
- НК РФ, статья 31 «Права налоговых органов», пункт 4 (дата получения документов: шестой день по ЭДО и почтой, следующий день в личном кабинете)
- НК РФ, статья 69 «Требование об уплате задолженности», пункты 1, 2 и 3
- НК РФ, статья 76, пункт 3 (подпункт 1.1: «налогоплательщик-организация»; подпункт 2 утратил силу по закону от 08.08.2024 № 259-ФЗ), пункт 11 (правила статьи применяются также к ИП)
- НК РФ, статья 88 «Камеральная налоговая проверка», пункты 3 и 4
- НК РФ, статья 93 «Истребование документов при проведении налоговой проверки», пункты 3, 4, 5
- НК РФ, статья 93.1, пункты 5 и 6
- НК РФ, статья 126, пункт 1
- НК РФ, статья 129.1, пункты 1 и 2
- УФНС по Новгородской области, «Установлен порядок определения даты получения налогоплательщиками электронных документов, направленных налоговым органом» (14.02.2025): отмена квитанций с 05.02.2025, шестой день
- ФНС, страница «Единый налоговый счёт»: справка о сальдо, меры взыскания