До 2025 года упрощёнка и НДС почти не пересекались. С 2025 года плательщиками НДС стали и компании, и ИП на УСН, кроме небольших. В 2026 году лимит для освобождения 20 млн рублей: если доход больше, НДС на УСН нужно считать и платить. Разберём, с какой суммы дохода начинается налог, какой лимит будет в 2027 году и дальше, какие есть ставки и как посчитать НДС 5% на примере.
Лимит для НДС на УСН в 2026 году: 20 млн рублей
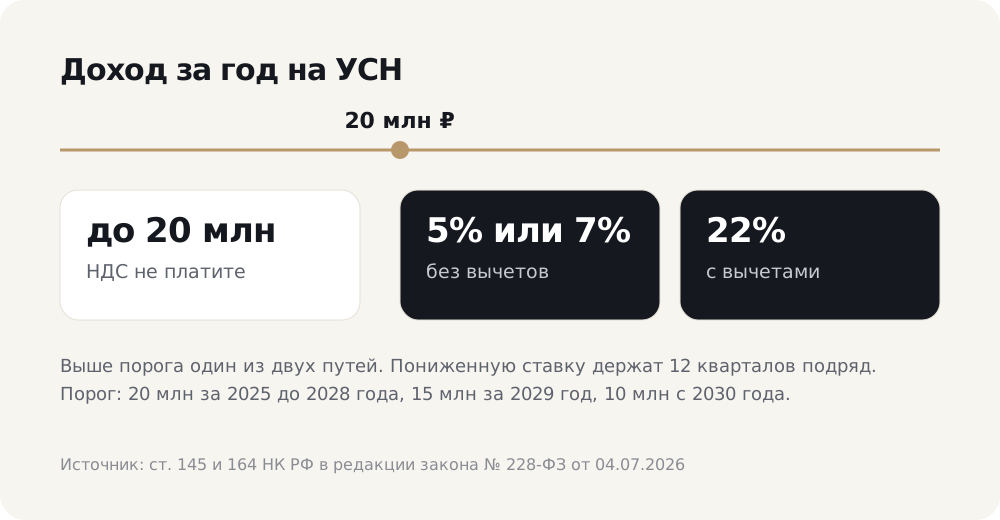
Вы не платите НДС, если ваш доход за 2025 год не больше 20 млн рублей (пункт 1 статьи 145 НК РФ). Освобождение действует, пока доход 2026 года тоже не перешагнул 20 млн рублей.
Что важно знать:
- Освобождение автоматическое. Заявление и уведомление в налоговую подавать не нужно.
- Новые ИП и ООО на УСН освобождены с даты постановки на учёт.
- Лимит считают по доходам, а не по прибыли. Для объекта «доходы минус расходы» правило то же: в расчёт идут доходы по статье 346.15 НК РФ, расходы их не уменьшают (пункт 1 статьи 145 НК РФ).
НДС на УСН для ИП
- Если ИП совмещает УСН и патент, для лимита складывают доходы по всем спецрежимам за год: УСН, патенту и АУСН, если её применяли (абзац 10 пункта 1 статьи 145 НК РФ).
- Проценты по вкладам. Исключение для ИП на УСН с доходом за 2025 год не больше 60 млн рублей, которые с 1 января 2026 года потеряли освобождение от НДС или право на патент. У них доход за 2025 год считают без процентов по вкладам и остаткам на счетах в российских банках. Если без процентов вышло не больше 20 млн рублей, освобождение действует по 31 декабря 2026 года включительно, пока доход 2026 года не перешагнул лимит (абзац 8 пункта 1 статьи 145 НК РФ, введён законом от 25.04.2026 № 104-ФЗ).
Лимит НДС на УСН в 2027 году и дальше
Летом 2026 года лимит изменили законом от 04.07.2026 № 228-ФЗ. Освобождение действует, если лимит соблюдён и по доходу прошлого года, и по доходу текущего (абзацы 4 и 5 пункта 1, абзац 3 пункта 5 статьи 145 НК РФ):
| Год освобождения | Лимит дохода за прошлый год | Лимит дохода текущего года |
|---|---|---|
| 2026, 2027, 2028, 2029 | 20 млн рублей | 20 млн рублей |
| 2030 | 15 млн рублей (доход за 2029 год) | 15 млн рублей |
| 2031 и дальше | 10 млн рублей | 10 млн рублей |
Значит, в 2027 году лимит НДС на УСН по-прежнему 20 млн рублей. Если в статьях или на сайтах встретите «15 млн рублей с 2027 года», это прежняя редакция, до июльских поправок.
Когда освобождение теряется
Если доход в течение года превысил 20 млн рублей, вы становитесь плательщиком НДС с 1 числа следующего месяца (пункт 5 статьи 145 НК РФ).
Пример: доход с начала 2026 года перевалил за 20 млн рублей в августе. НДС нужно начислять с 1 сентября. За месяцы с января по август включительно НДС не начисляется.
Ещё одна ловушка: если вы освобождены, но выставили покупателю счёт-фактуру с НДС, этот налог придётся заплатить, вести книгу продаж и сдать декларацию.
Ставки НДС на УСН: 5%, 7% или 22%
Когда НДС появился, у вас два пути. Они одинаковы для объектов «доходы» и «доходы минус расходы».
Путь 1. Пониженная ставка 5 процентов или 7 процентов, без вычетов. Входной НДС от поставщиков к вычету не принимается. Пороги на 2026 год с учётом коэффициента-дефлятора 1,090:
- 5%, если доход не больше 272,5 млн рублей (250 млн × 1,090);
- 7%, если доход больше 272,5 млн, но не больше 490,5 млн рублей (450 млн × 1,090).
Доход больше 490,5 млн рублей в 2026 году означает потерю права на упрощёнку.
Путь 2. Общая ставка 22% с вычетами. С 2026 года общая ставка НДС 22% вместо 20%. Для отдельных товаров остаётся 10%, для экспорта 0%. Входной НДС от поставщиков можно принять к вычету по общим правилам.
Выбранная ставка одна для всех покупателей: менять её в зависимости от клиента нельзя (пункт 7 статьи 164 НК РФ).
Правило 12 кварталов
Если вы выбрали 5% или 7%, применять ставку нужно не меньше 12 кварталов подряд (пункт 9 статьи 164 НК РФ). Но с 2026 года есть выход: тот, кто выбрал пониженную ставку впервые, может отказаться от неё в течение первых четырёх кварталов. Отсчёт идёт с первого квартала, за который подана декларация по этой ставке.
Отдельное заявление о выборе ставки не нужно: ставку вы показываете в декларации.
Как считать НДС 5% на УСН: пример
Пример условный, цифры круглые для наглядности. ИП на УСН оказывает услуги, доход за 2025 год 30 млн рублей, поэтому с 2026 года он платит НДС и выбрал ставку 5%. За I квартал 2026 года он оказал услуги на 3 000 000 рублей без НДС.
- НДС сверху цены: 3 000 000 × 5% = 150 000 рублей. Клиенты платят 3 150 000 рублей.
- Вычетов нет: НДС, который ИП заплатил поставщикам, налог не уменьшает. К уплате все 150 000 рублей.
- Уплата тремя равными частями по 50 000 рублей: до 28 апреля, до 28 мая и до 29 июня 2026 года (28 июня воскресенье, срок переносится на понедельник).
Если цена в договоре уже включает НДС, налог выделяют так: 105 000 × 5 / 105 = 5 000 рублей.
Как выбрать: 5% или 22%
Готовой формулы в законе нет. Решение зависит от трёх вещей: выручки, доли покупок с НДС и того, кто ваши покупатели. Логика такая:
- Мало покупок с НДС. Услуги, своя работа, аренда у физлиц, поставщики без НДС. Вычитать почти нечего, и ставка 5% обычно выходит проще и дешевле.
- Много покупок с НДС. Вы перепродаёте товар, купленный у поставщиков на общей системе. Тогда стоит посчитать 22% с вычетами: НДС, который вы заплатили поставщикам, уменьшает налог к уплате.
- Покупатели на общей системе. Им важен вычет НДС, и ставка в вашем счёте-фактуре влияет на их выгоду от сделки с вами. Это стоит обсудить с ключевыми клиентами до выбора.
Считать лучше на цифрах прошлого года: выручка, сумма входного НДС, список крупных покупателей. И помнить: передумать можно только в первые четыре квартала, дальше пониженная ставка остаётся с вами до конца трёх лет.
Что меняется в отчётности
С появлением НДС на УСН добавляется работа:
- Счета-фактуры выставляются не позднее 5 календарных дней после отгрузки или получения аванса. Для ставок 5% и 7% исключений нет.
- Книга продаж.
- Декларация по НДС каждый квартал, до 25 числа месяца после квартала, только в электронном виде через оператора электронного документооборота. Декларация на бумаге считается непредставленной (пункт 5 статьи 174 НК РФ).
- Уплата тремя равными частями до 28 числа каждого из трёх месяцев после квартала (пункт 1 статьи 174 НК РФ). Деньги вносят единым налоговым платежом. Как устроены сроки 25 и 28 числа и когда нужно уведомление, разобрали в статье «Уведомление по ЕНП: сроки».
Если у вас ещё нет электронной подписи и договора с оператором ЭДО, их нужно оформить до первой декларации.
Вопросы и ответы
Нужно ли подавать заявление, чтобы не платить НДС на УСН?
Нет. Освобождение при доходе до 20 млн рублей действует автоматически, уведомлять налоговую не нужно.
Какой лимит для НДС на УСН в 2027 году?
20 млн рублей. По действующей редакции статьи 145 НК РФ этот лимит сохраняется по 2029 год, в 2030 году он 15 млн рублей, с 2031 года 10 млн рублей.
Платит ли НДС ИП на УСН «доходы минус расходы»?
По тем же правилам, что и на объекте «доходы». Лимит 20 млн рублей считают по доходам, расходы его не уменьшают.
Доход перешёл 20 млн рублей в середине года. Платить НДС за прошлые месяцы?
Нет. Обязанность появляется с 1 числа месяца, следующего за месяцем, в котором доход превысил лимит.
Выбрал 5%, а оказалось невыгодно. Можно перейти на 22%?
Если вы выбрали пониженную ставку впервые, отказаться можно в течение первых четырёх кварталов. Если этот срок прошёл, придётся доработать до конца 12 кварталов.
Чем поможем
Посчитаем на ваших цифрах, какая ставка выгоднее: 5%, 7% или 22% с вычетами. Если НДС появляется впервые, подготовим переход: счета-фактуры, книгу продаж, первую декларацию и график платежей. Для ИП и ООО на УСН с НДС в тарифах есть отдельная строка. Ответы на частые вопросы собраны в разделе вопросов. Чтобы разобрать вашу ситуацию, нажмите «Обсудить задачу».
Источники (проверено 20.10.2026)
- НК РФ, часть вторая, статья 145 «Освобождение от исполнения обязанностей налогоплательщика», в редакции законов от 28.11.2025 № 425-ФЗ, от 25.04.2026 № 104-ФЗ и от 04.07.2026 № 228-ФЗ: пункт 1, абзацы 4 и 5 (лимит 20 млн рублей за доходы 2025, 2026, 2027 и 2028 годов, 15 млн за 2029 год, 10 млн за 2030 год и дальше; доходы для УСН считают по статье 346.15), абзац 6 (новые ИП и ООО), абзац 8 (проценты по вкладам, 60 млн рублей, освобождение по 31.12.2026), абзац 10 (совмещение УСН, патента и АУСН); пункт 5, абзац 3 (20 млн рублей за 2026, 2027, 2028 и 2029 годы, 15 млн за 2030 год, 10 млн за 2031 год и дальше). Сверено с текстом КонсультантПлюс 20.10.2026
- НК РФ, статья 164 «Налоговые ставки», пункты 3, 7, 8, 9: ставка 22% с 01.01.2026, ставки 5% и 7%, 12 налоговых периодов, отказ в течение четырёх периодов
- НК РФ, статья 174 «Порядок и сроки уплаты налога в бюджет», пункты 1 и 5
- ФНС, страница «НДС при УСН» (обновлена 05.08.2026): автоматическое освобождение, выбор ставки без заявления, отказ в течение четырёх периодов, счета-фактуры за 5 календарных дней, обязанность уплатить НДС из выставленного счёта-фактуры. На этой странице для доходов 2026 года ещё указан порог 15 млн рублей; действующая редакция статьи 145 после закона № 228-ФЗ даёт 20 млн рублей
- ФНС, «Что изменится для плательщиков УСН в 2026 году» (15.12.2025, архивная публикация): пороги 272,5 и 490,5 млн рублей, лимит УСН 490,5 млн рублей
- Производственный календарь на 2026 год, buh.ru: 28 июня 2026 года выходной, 29 июня рабочий день (для примера расчёта)